

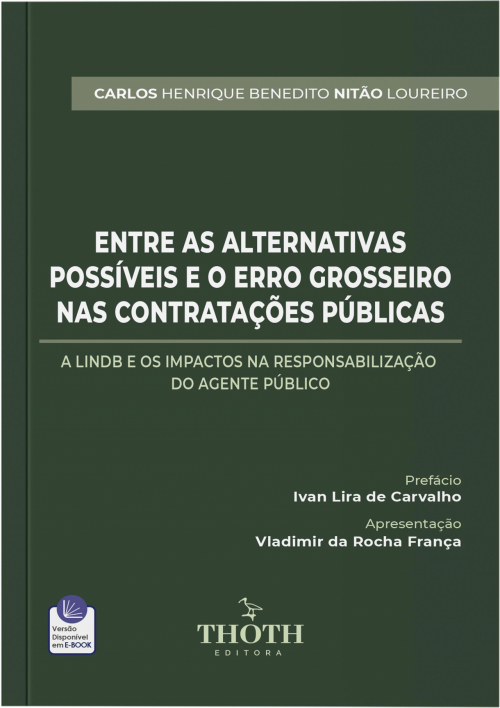
Entre as diversas inovações introduzidas no sistema jurídico pela Lei n. 13.655/2018, que alterou a Lei de Introdução às Normas do Direito Brasileiro (LINDB), sobressaem os requisitos exigidos por lei para que os agentes públicos sejam responsabilizados pessoalmente por suas decisões ou opiniões técnicas, a saber: existência de dolo ou erro grosseiro. Este livro se ocupa do último requisito, o erro grosseiro, previsto no caput do art. 28 da LINDB e associado à culpa grave. A obra enfrenta alguns dos desafios conceituais relacionados ao termo, no geral, pouco explorado pela doutrina administrativista, e expõe a jurisprudência vacilante em sua definição.
Entre as diversas inovações introduzidas no sistema jurídico pela Lei n. 13.655/2018, que alterou a Lei de Introdução às Normas do Direito Brasileiro (LINDB), sobressaem os requisitos exigidos por lei para que os agentes públicos sejam responsabilizados pessoalmente por suas decisões ou opiniões técnicas, a saber: existência de dolo ou erro grosseiro. Este livro se ocupa do último requisito, o erro grosseiro, previsto no caput do art. 28 da LINDB e associado à culpa grave. A obra enfrenta alguns dos desafios conceituais relacionados ao termo, no geral, pouco explorado pela doutrina administrativista, e expõe a jurisprudência vacilante em sua definição.
Sobre a autora
Agradecimentos
Prefácio
Introdução
Capítulo 1 – Erro Administrativo: Premissas Teóricas e Conceituais
1.1 Legalidade enquanto princípio basilar da administração pública
1.2 Sobre o sentido da vinculação da administração pública à legalidade no direito brasileiro
1.3 Sobre o conceito de erro administrativo
1.3.1 A natureza jurídica do erro e os seus efeitos em diversos ramos do direito
1.3.1.1 O erro para o Direito Civil
1.3.1.2 O erro para o Direito Penal
1.3.1.3 O erro para o Direito Administrativo
1.4 Erro grosseiro, licitude e punibilidade do agente público
Capítulo 2 – Lei de Introdução às Normas do Direito Brasileiro (LINDB)
2.1 Alterações introduzidas na LINDB pela Lei n. 13.655/2018: as motivações explicitadas e as principais críticas
2.2 O artigo 28 da LINDB na visão do TCU, a partir de estudo da Fundação Getúlio Vargas (FGV), e da doutrina
Capítulo 3 – A Função Constitucional Sancionadora do Tribunal de Contas da União
3.1 Fundamento jurídico constitucional da função sancionadora do Tribunal de Contas da União e pressupostos para seu exercício
3.1.1 Imposição de sanção e imputação da obrigação de ressarcimento ao erário: natureza jurídica e consequências
3.2 Análise da jurisprudência do Tribunal de Contas da União
3.2.1 O artigo 28 da LINDB em face da função constitucional sancionadora do Tribunal de Contas da União: dissonância ou harmonia?
3.3 Erro grosseiro na jurisprudência do TCU: síntese
3.4 Aprimoramento do controle externo do erro: propostas para o teste de legalidade
Conclusão
Referências
| ISBN | 978-65-5113-245-2 |
| Dimensões | 23 x 15.5 x 1 |
| Tipo do Livro | Impresso |
| Páginas | 192 |
| Edição | 1 |
| Idioma | Português |
| Editora | Editora Thoth |
| Publicação | julho/2025 |
-
 Doutora em Direito Administrativo pela Universidade Federal de Minas Gerais (UFMG, 2024), instituição onde também obteve seu mestrado (2016) e bacharelado (2012). Atualmente, exerce o cargo de Diretora-adjunta de Relações Institucionais do Instituto de Direito Administrativo Sancionador Brasileiro (Idasan), gestão do biênio 2025-2026. É membro das Comissões de Igualdade Racial e de Estudos da Lei de Introdução às Normas do Direito Brasileiro (Lindb) do Instituto Brasileiro de Direito Administrativo (IBDA). É membro da Comissão de Licitações e Contratos Administrativos da OAB/MG (Triênio 2025-2027). Exerce o cargo de Assessora de Conselheiro no Tribunal de Contas do Estado de Minas Gerais.








Acessar Conta
Esqueceu sua senha?
Digite seu e-mail abaixo para iniciar o processo de recuperação de senha.